
Selskabsskatten forstærker skævvridning mellem kommuner
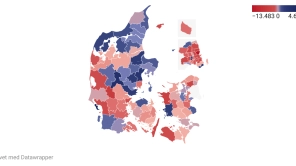
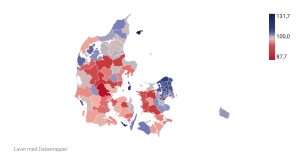
Rekordhøje indtægter fra selskabsskatten vil i 2024 flytte 2,2 milliarder kroner fra de fattigste til de rigeste kommuner. Det tal er steget med godt 160 mio. kr. siden udligningsreformen i 2020. Se tallene for din kommune her.
Udgivet: 28/08/2023
Voksende overskud hos landets virksomheder og rekordstore overskud i enkelte brancher flytter mange penge fra landets fattigste kommuner til de rigeste. Det er konsekvensen af den måde midlerne fra selskabsskatten fordeles på siden 2020. Ordningen har mødt kritik fra en række borgmestre og været genstand for flere folketings-spørgsmål.
Skæv fordeling bliver skævere
Rekordhøje indtægter fra selskabsskatten vil i 2024 flytte 2,2 milliarder kroner fra de fattigste til de rigeste kommuner. Det tal er steget med godt 160 mio. kr. siden udligningsreformen i 2020, Det viser en analyse som NB-Økonomi har fortaget.
Det er specielt i landets 30 yderkommuner, hvor tabet på selskabsskatten vokser. Samlet set har 78 kommuner tabt 160 mio. kr. siden reformen, af dem står yderkommunerne for godt 70 mio. kr. Det var ellers yderkommunerne, der skulle tilgodeses under reformen, hvor der i følge regeringen blev flyttet 1,5 milliarder kr. (1,4 mia. kr. i 2020-priser) til yderkommunerne fra de resterende. Men udligning af selskabsskatten har altså spist knap 5 procent af den omfordeling.
(Artiklen fortsætter under kortet)
Flytter penge fra rige til fattige kommuner
Ordningen tilgodeser de større bykommuner, hvor landets store virksomheder traditionelt opererer fra, hvorimod yder- og landkommunerne generelt taber på ordningen.
Kommunernes andel er 14,24 procent af de samlede selskabsskatteindtægter. Hvilken kommune, der får hvilke indtægter, afhænger af hvor stor en del af virksomhedernes lønsum, der udbetales fra en given kommune.
Beløbet udlignes mellem kommunerne med 50 procent til landsgennemsnittet. Det betyder, at kommuner med indtægter pr. borger under gennemsnit får udlignet halvdelen op til gennemsnittet, hvorimod de, som har over, afgiver halvdelen ned til gennemsnittet.
Ulempen for yder- og landkommuner er, at balancetilskuddet nedsættes tilsvarende med en stigning i indtægterne fra selskabsskatten. Balancetilskuddet er en del af bloktilskuddet og fordeles efter indbyggertal, hvilket betyder, at de kommuner med indtægter fra selskabsskat under landsgennemsnittet må undvære differencen fra udligningen op til gennemsnittet.
På den måde vil der i 2024 blive flyttet 2,2 milliarder fra de 78 kommuner, der taber på ordningen, til de 20 kommuner, der vinder.
Nuværende prognoser tyder på fald
Ifølge de seneste prognoser kan yderkommunerne dog se frem til en mindre hård selskabsskatteregning i fremtiden. Finansministeriet forventer, at indtægterne fra selskabsskatten vil aftage over de kommende år, og det vil betyde, at de kommuner, der lige nu taber på ordningen, vil lide et mindre tab.
Skønnet er dog fra maj måneds konvergensprogram 2023. Økonomiministeriet udgiver senere i august en ny økonomisk redegørelse, hvor skønnet for selskabsskatten meget vel kan blive opjusteret.
Overnormale profitter skaber usikkerhed
Usikkerheden i prognosen forstærkes af, at en række selskaber i 2022 har haft overskud, der er mange gange større end normalt. Eksempelvis har energimellemhandlere i Aarhus Kommune haft rekordstore overskud, hvilket isoleret set kan flytte 600 mio. kroner fra andre kommuner.
Dette kan, hvis det generelle niveau for selskabsskatten ikke ændrer sig markant, have det resultat, at mindre velstillede kommuner næste år igen må afgive endnu flere midler til rige kommuner.
Sådan har vi gjort:
Alle tal i artiklen er opgjort i 2023-priser.
Analysen bygger på tal fra meddelelse om tilskud og udligning(MTU) fra årene 2020 og 2023. 2020 er valgt, da beregningerne, der lå til grund for udligningsreformen, er baseret på disse tal.
Fra MTU'en er der anvendt tal for Tabel 7. Udligningen af selskabsskat. Udligningsbeløbene er beregnet på baggrund af disse tal, og Gladsaxe og Ballerup Kommunes nedslag vedr. selskabsskat er indregnet. Effekten af balancetilskuddet er udregnet ved at fratrække det gennemsnitlige selskabsprovenu pr. indbygger ganget med kommunens folketal fra de enkelte kommuners provenu.
Den samlede effekt efter udligning og balancetilskud er fundet ved trække balancetilskuddet fra provenuet og derefter lægge kommunens gevinst eller tab fra udligningen til.
Sidst opdateret: 28/08/2023 - 09:53
Temaer: Udligning
Emner: Skat
NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026